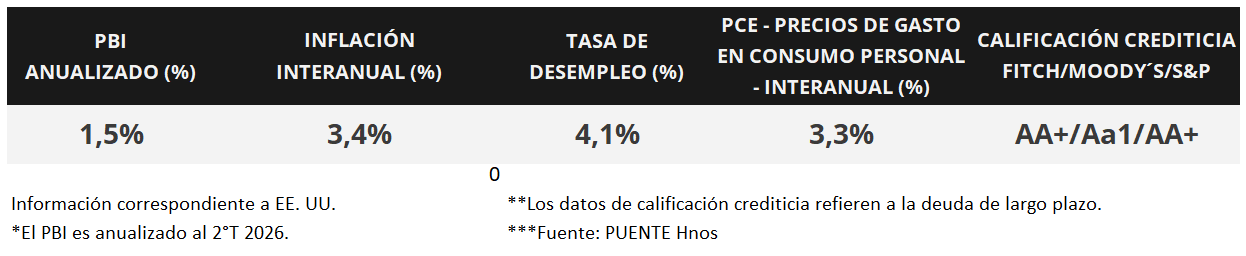

La Reserva Federal de Estados Unidos (Fed) elevó la tasa de interés en un cuarto de punto porcentual hasta el rango de 3,75%-4,00%, en sintonía con las expectativas. En materia de política monetaria, se prevé un entorno de tasa de interés más elevada frente a lo esperado meses atrás, siendo la expectativa para 2026 que se ubique en el 4,1%, lo cual implicaría un nuevo incremento en lo que resta del año. En términos de perspectivas, se elevó la proyección de crecimiento (+2,3%) y de la inflación PCE (mide el gasto en consumo personal de los hogares y es el indicador preferido de la Fed para decisiones de política monetaria: +3,4% anual en la medición sin alimentos ni energía -núcleo-), mientras que se redujo la estimación de desempleo (4,1%). En este entorno, la curva de rendimientos de los bonos del Tesoro americano se amplió en forma generalizada durante la semana, con el bono a 1 año ubicándose en 4,4% y la referencia a 10 años alcanzando el 5,0%, el máximo nivel en casi dos décadas. Esta semana, la atención estará en la publicación de los datos preliminares de los Índices de Gerentes de Compras (PMI’s por sus siglas en inglés) -indicadores adelantados de actividad- sectoriales de septiembre. En paralelo, se mantiene la expectativa respecto a un eventual acuerdo que ponga fin al conflicto en Medio Oriente. El escenario a corto plazo se presenta con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración.
Monitor Semanal
Internacional
La atención de la semana en Estados Unidos estará en la publicación de los datos preliminares de los PMI’s -indicadores adelantados de actividad- sectoriales de septiembre y la encuesta de expectativas de inflación de la Universidad de Michigan de septiembre, que se estima en +4,6% para los próximos 12 meses. En la Eurozona también se conocerán los PMI’s sectoriales de septiembre; en tanto, en Latinoamérica habrá reunión de política monetaria del Banco Central de México, siendo la expectativa que mantenga inalterada la tasa de interés en el 6,5% actual.
La Fed decidió elevar la tasa de interés de referencia en un cuarto de punto porcentual hasta el rango de 3,75%-4,00% actual, por primera vez desde 2023. La decisión, unánime y en línea con las expectativas, fue sustentada en base a un escenario donde la actividad económica crece a un ritmo sólido, pese a la incertidumbre geopolítica, con un mercado laboral acompañando la tendencia. En tanto, la inflación continúa siendo persistente y manteniéndose por encima de la meta del 2,0% de largo plazo.
En su actualización trimestral de proyecciones macroeconómicas, se elevó la expectativa de crecimiento para 2026 hasta un +2,3% anual y la previsión de inflación: el PCE general se espera en +3,7% interanual frente al +3,6% previo, en tanto, el PCE que excluye alimentos y energía (núcleo) se proyecta en +3,4% versus el +3,3% de junio. Por su parte, se redujo la proyección de desempleo hasta el 4,1%. En materia de política monetaria las perspectivas resultan más restrictivas frente a junio, estimándose que la tasa de referencia finalice 2026 en torno al 4,1%, lo cual implicaría un nuevo incremento en lo que resta del año. Es esperable que el sesgo restrictivo se mantenga durante 2027.
Por otro lado, se conoció la evolución de las ventas minoristas -indicador proxy de actividad- de agosto, que avanzaron un +1,2% mensual +1,4% en la comparación anual, superando las proyecciones del consenso de analistas y los registros de julio. Por otro lado, la producción industrial no mostró cambios a nivel mensual, mientras que anotó un +1,4% interanual.
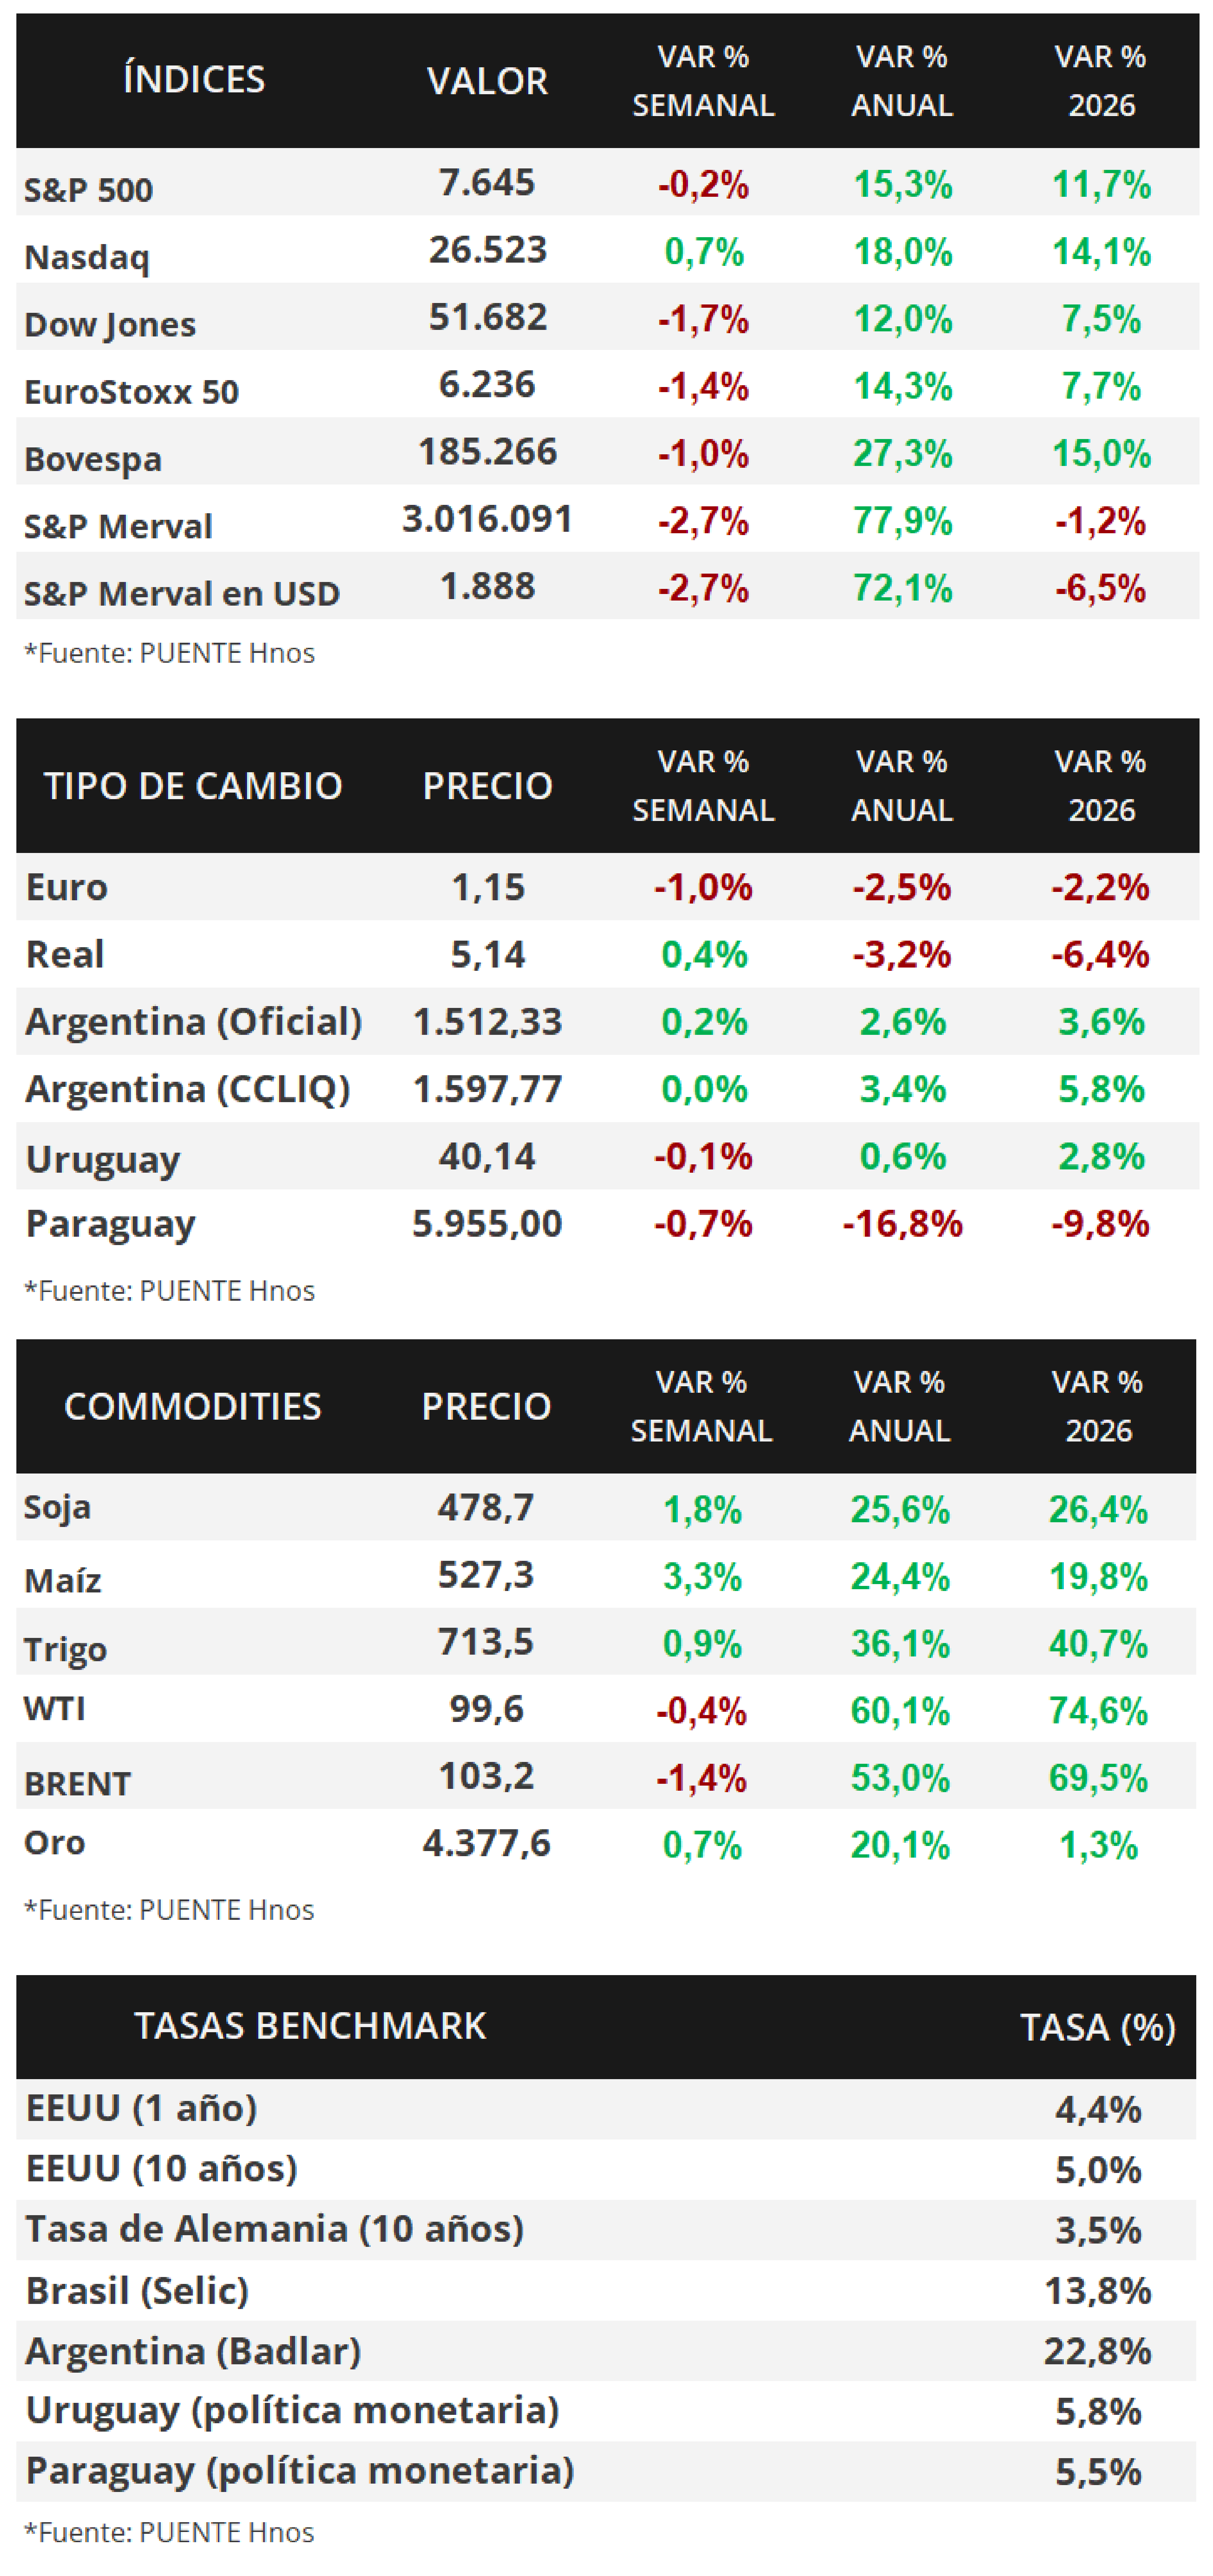
En este escenario, los futuros los rendimientos de los bonos del Tesoro americano se ampliaron en la semana, principalmente en los tramos corto y medio de la curva. Así, el bono a 1 año pasó de 4,32% a 4,40%, el de 3 años de 4,72% a 4,84%, y la referencial a 10 años de 4,97% a 5,0%, este último alcanzando niveles de 2007. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) alcanzaron un rendimiento del 6,0% promedio. En otro orden, los principales índices de acciones de Estados Unidos cerraron mixtos, destacando el Nasdaq con un +0,7% semanal.
En la Eurozona, la inflación de agosto mostró una ligera aceleración frente a julio, al marcar un +0,4% mensual y +3,2% anual versus el +3,3% esperado. En tanto, la medición núcleo anotó +0,2% frente a julio y +2,4% anual. En este entorno, el euro cedió -1,0% semanal hasta 1,15 dólares por euro, a la vez que el rendimiento del bono del Tesoro alemán a 10 años avanzó levemente hasta el 3,52%.
A nivel global, también hubo encuentros de política monetaria en Inglaterra, Japón y Brasil. Mientras que el Banco de Inglaterra mantuvo inalterada la tasa de referencia en el 3,75% anual, en Japón se efectivizó un nuevo incremento en el costo del financiamiento hasta el 1,25% desde el 1,0%. En contraste con estas posturas, el Banco Central de Brasil continúa suavizando la política monetaria, al bajar por quinta vez en el año la tasa de interés, ubicándola en el 13,75% desde el 14% previo.