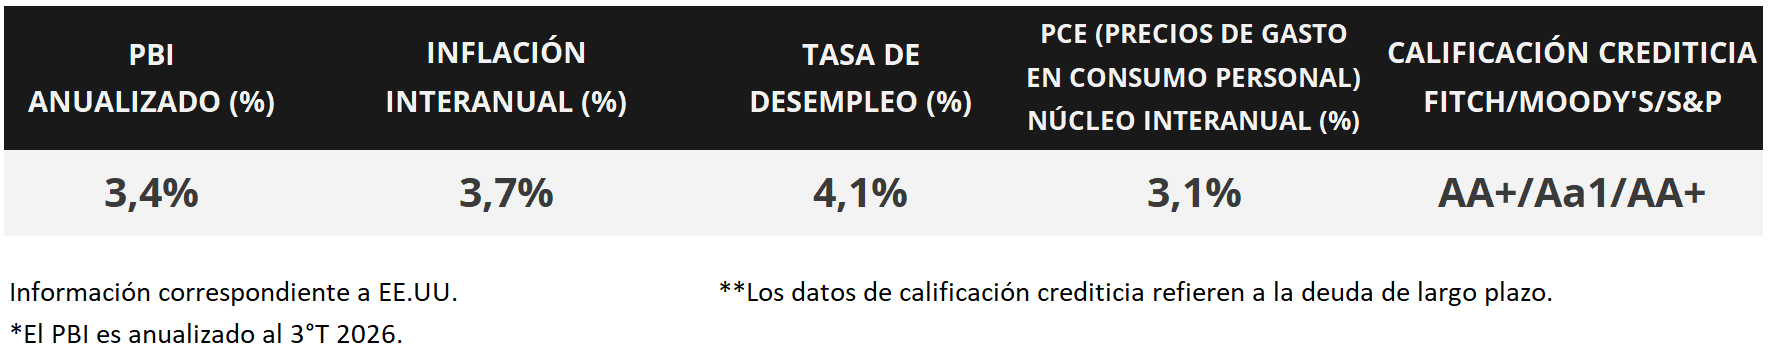

En Estados Unidos, durante octubre se crearon 165 mil nuevos puestos de trabajo, muy por encima de los 65 mil puestos estimados y al registro revisado de septiembre (60 mil puestos). A su vez, la tasa de desempleo se redujo ligeramente hasta el 4,1%. En la esfera política, los demócratas se impusieron por sobre los republicanos en las elecciones de medio término, por lo cual tendrán el control de ambas cámaras del Congreso. En este entorno, la curva de rendimientos de los bonos del Tesoro americano se comprimió en forma generalizada durante la semana, con el bono a 1 año en 4,31% y aquel a 10 años en 4,86%; en tanto, los índices de acciones cedieron en todos los casos. Esta semana, la atención estará en la publicación de la inflación de octubre, estimándose un incremento mensual de +0,3% y de +0,2% en la medición que excluye alimentos y energía (núcleo). Hacia adelante, se prevé un escenario con inflación manteniéndose por encima del objetivo de largo plazo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración.
Monitor Semanal
Internacional
La atención de la semana en Estados Unidos estará en la publicación del índice de precios al consumidor de octubre, siendo la expectativa un alza mensual de +0,3% y de +0,2% en la medición núcleo. Asimismo, se conocerá la inflación mayorista del mismo mes, mientras continúa la temporada de resultados empresariales del 3° trimestre. En Latinoamérica se divulgará la inflación de octubre en Brasil, siendo el último registro un incremento de + 4,6%, y en México, para el cual se proyecta un +3,6% anual.
En Estados Unidos, durante octubre se crearon 165 mil nuevos puestos de trabajo, por encima de los 65 mil puestos proyectados y al dato revisado de septiembre (60 mil puestos). De este modo, representa el mejor registro de los últimos seis meses. En tanto, la tasa de desempleo se ubicó en el 4,1%, levemente inferior al 4,2% estimado por el consenso de analistas.
En el plano político, el partido Demócrata se impuso por sobre el Republicano en las elecciones de medio término en Estados Unidos, tomando el control de ambas cámaras del Congreso. Este nuevo escenario resulta incierto ante posibles mayores regulaciones y restricciones sobre la infraestructura para la inteligencia artificial.
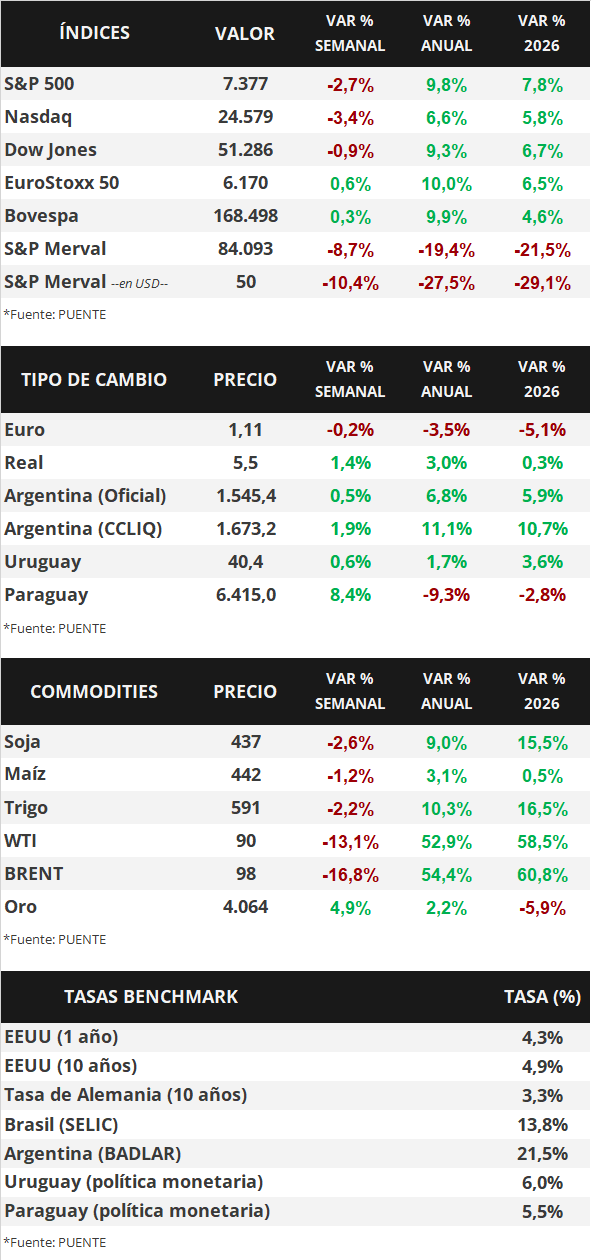
En este entorno, los rendimientos de los bonos del Tesoro americano se comprimieron a lo largo de toda la curva en la semana. El bono a 1 año pasó de 4,37% a 4,31%, el de 3 años de 4,66% a 4,58%, y la referencia a 10 años de 4,93% a 4,86%. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) cerraron con un rendimiento del 6,1% promedio. En otro orden, los principales índices de acciones de Estados Unidos mostraron retrocesos generalizados, siendo el Nasdaq el más afectado con un -3,4% semanal.
En relación a la temporada de resultados del 3° trimestre, hasta el momento el 88% de las compañías del S&P 500 ya publicó sus balances. Del total, el 84% superó la estimación de ganancias y un 74% la de ingresos. En conjunto, las ganancias registran un incremento de +31,4% anual, por encima de lo esperado. En la semana, Apple, Palantir, Marriott, Pfizer, CVS Health, Motorola y Kimberly-Clark presentaron BPA e ingresos por encima de las expectativas. Por su parte, MercadoLibre y Toyota superaron la estimación de ingresos pero no de BPA, mientras que McDonald' s y Booking sólo exhibieron BPA mayores a lo proyectado.
En la Eurozona, la inflación preliminar de octubre resultó en línea con los estimados en todas las mediciones. En concreto, avanzó +0,4% mensual y +4,0% interanual, mientras que en la medición núcleo anotó un 0,3% mensual y +2,5% anual. Con este panorama, el euro retrocedió -0,2% semanal hasta 1,11 dólares por euro, mientras que el rendimiento del bono del Tesoro alemán a 10 años retrocedió hasta 3,25%.
En términos de política monetaria, el Banco de Inglaterra decidió elevar la tasa de referencia hasta el 4,0% anual desde el 3,75% previo, el primer ajuste en el año. En Latinoamérica también hubo reunión del Banco Central de Brasil, que mantuvo inalterada la tasa en el 13,75% anual (tras cinco bajas consecutivas en el año), y del Banco Central de México, que se diferenció del resto al reducirla hasta el 6,25%, un ajuste de un cuarto de punto porcentual.