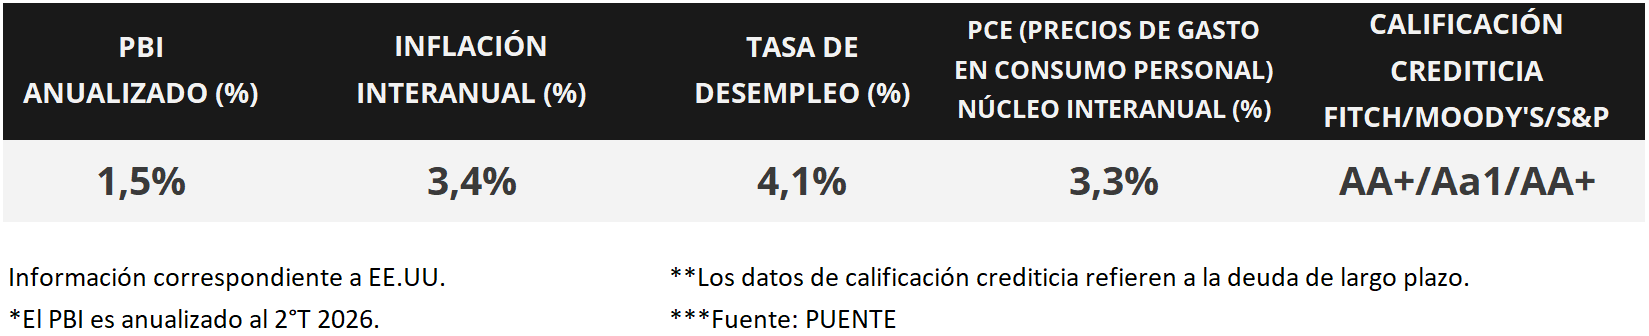

En Estados Unidos, el índice de precios al consumidor de agosto resultó en línea con las expectativas del consenso de analistas en la mayoría de los casos, anotando un incremento anual de +3,4% y de +2,4% en la medición que excluye alimentos y energía (núcleo). En tanto, la inflación mayorista del período marcó un +5,4% anual y un +4,6% en la núcleo, en ambos casos por encima de los desempeños de julio. En este entorno, la curva de rendimientos de los bonos del Tesoro americano se amplió en forma generalizada durante la semana, con el bono a 1 año ubicándose en 4,32% y aquel a 10 años en 4,97%. Esta semana, la atención estará en la reunión de la Reserva Federal (Fed), proyectándose que la tasa de referencia permanezca inalterada en el rango de 3,50%-3,75%. A su vez, se presentará la actualización trimestral de perspectivas macroeconómicas y del sendero de tasas de interés. Esto será relevante de cara a los próximos meses, puesto que el escenario se presenta con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración. En otro orden, el Banco Central Europeo elevó la tasa de referencia en un cuarto de punto porcentual hasta el 2,65%, en un contexto de presiones inflacionarias persistentes.
Monitor Semanal
Internacional
La atención de la semana en Estados Unidos estará en la reunión de política monetaria de la Fed, siendo la expectativa que se mantenga sin cambios la tasa de referencia en el rango de 3,5%-3,75% actual. A su vez, la entidad presentará la actualización trimestral de perspectivas económicas y del sendero de tasa de interés. En otro orden, se conocerá la evolución de las ventas minoristas -indicador proxy de actividad- y de la producción industrial de agosto. En Europa, se publicará la inflación final de agosto para la Eurozona, previéndose un alza interanual de +3,3% y +2,4% en la núcleo. Por otro lado, también habrá encuentros de política monetaria en otros países. Así, en Inglaterra se espera que el costo del financiamiento permanezca sin cambios en el 3,75% anual, en Japón un endurecimiento de la postura monetaria con una suba hasta el 1,25% desde el 1,0% actual, mientras que en Brasil se anticipa una nueva suavización de la tasa Selic hasta el 13,75% desde el 14% actual.
En Estados Unidos, el índice de precios al consumidor de agosto resultó en línea con las expectativas en casi todos los casos. En concreto, avanzó +0,4% mensual y +3,4% interanual, mientras que en la medición núcleo anotó un +0,3% mensual y +2,4% anual. Vale destacar que los registros mensuales se aceleraron frente a julio. Tras conocerse este dato, los futuros en la tasa de interés implícita de la Fed estiman, con una probabilidad del 90%, un incremento de un cuatro de punto porcentual en la tasa de referencia en la reunión de esta semana.
A su vez, la inflación mayorista de agosto avanzó un +0,4% mensual y +5,4% anual frente al +5,3% previsto, reflejando una aceleración respecto a julio. En tanto, la medición núcleo marcó +0,2% frente a julio y +4,6% interanual.
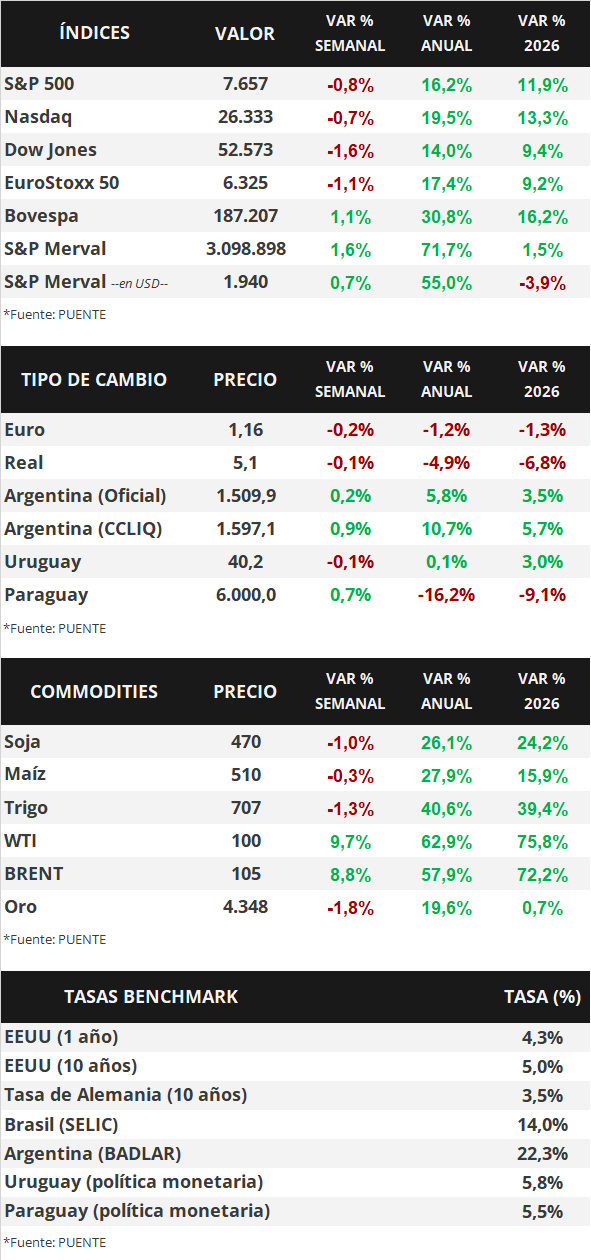
En este escenario, los futuros los rendimientos de los bonos del Tesoro americano se ampliaron en la semana, principalmente en los tramos corto y medio de la curva. Así, el bono a 1 año pasó de 4,11% a 4,32%, el de 3 años de 4,45% a 4,72%, y aquel a 10 años de 4,78% a 4,97%. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) alcanzaron un rendimiento del 6,1% promedio. En otro orden, los principales índices de acciones de Estados Unidos cerraron a la baja, siendo el Dow Jones el más afectado con un -1,6% semanal.
El Banco Central Europeo (BCE) elevó nuevamente la tasa de referencia hasta el 2,65% desde el 2,4% previo, en línea con lo esperado, ante un nivel de inflación persistentemente superior a la meta del 2,0% por un tiempo prolongado debido al impacto de la guerra en Medio Oriente. No obstante, se conoció el dato final del Producto Bruto Interno (PBI) del 2° trimestre, que creció un +1,2% anual versus el +1,0% estimado, lo cual refleja la resiliencia del bloque. Con este panorama, el euro cedió -0,2% semanal hasta 1,16 dólares por euro.
En Latinoamérica se divulgó la inflación de agosto en Brasil, México y Chile. Mientras que en Brasil avanzó un +4,2% anual, inferior a lo esperado y al desempeño de julio; en México y Chile se ubicó levemente por encima de julio, anotando un alza anual de +3,3% y +4,1%, respectivamente. Vale destacar que, consistente con un nivel de precios superior a lo proyectado, el Banco Central de Chile mantuvo la tasa de interés sin cambios en el 4,5%. Por ende, los tipos de cambio anotaron en la semana un -0,1% en Brasil, +0,5% en México y +0,9% en Chile.