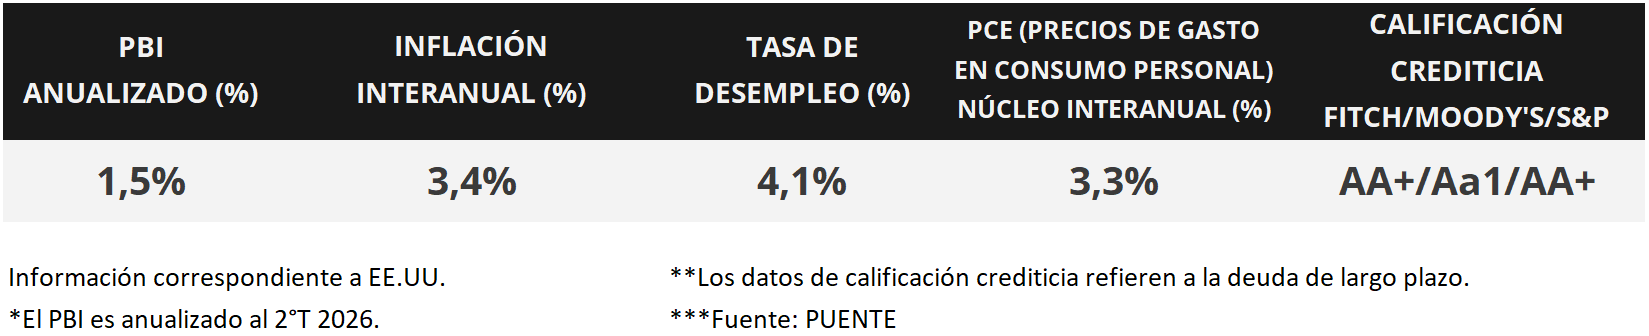

En Estados Unidos, los Índices de Gerentes de Compras (PMI’s por sus siglas en inglés) -indicadores adelantados de actividad- sectoriales de septiembre se ubicaron por encima de las expectativas en todos los casos, con manufacturas anotando 57 puntos. En este entorno, la curva de rendimientos de los bonos del Tesoro americano se amplió en forma generalizada durante la semana, con el bono a 1 año ubicándose en 4,45% y aquel a 10 años alcanzando el 5,17%, el nivel más elevado desde 2007. Esta semana, la atención estará en la publicación del índice de precios de gasto en consumo personal de los hogares (PCE) -indicador preferido de la Reserva Federal (Fed) para decisiones de política monetaria- de agosto, siendo la expectativa un alza anual de +3,7% y +3,4% en la medición que excluye alimentos y energía (núcleo). A su vez, se divulgará la evolución del mercado laboral de septiembre, estimándose la creación de 100 mil nuevos puestos de trabajo y un desempleo estable en 4,1%, y la proyección final del Producto Bruto Interno (PBI) del 2° trimestre, previéndose un +1,5% anualizado. El escenario a corto plazo se presenta con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración.
Monitor Semanal
Internacional
La atención de la semana en Estados Unidos estará en la reunión de política monetaria de la Fed, siendo la expectativa que se mantenga sin cambios la tasa de referencia en el rango de 3,5%-3,75% actual. A su vez, la entidad presentará la actualización trimestral de perspectivas económicas y del sendero de tasa de interés. En otro orden, se conocerá la evolución de las ventas minoristas -indicador proxy de actividad- y de la producción industrial de agosto. En Europa, se publicará la inflación final de agosto para la Eurozona, previéndose un alza interanual de +3,3% y +2,4% en la núcleo. Por otro lado, también habrá encuentros de política monetaria en otros países. Así, en Inglaterra se espera que el costo del financiamiento permanezca sin cambios en el 3,75% anual, en Japón un endurecimiento de la postura monetaria con una suba hasta el 1,25% desde el 1,0% actual, mientras que en Brasil se anticipa una nueva suavización de la tasa Selic hasta el 13,75% desde el 14% actual.
La atención de la semana en Estados Unidos estará en la publicación de los datos referentes a la evolución del mercado laboral de septiembre, estimándose la creación de 100 mil nuevos puestos de trabajo y una tasa de desempleo de 4,1%. A su vez, se divulgará la inflación PCE -referencia de la Fed para decisiones de tasa de interés- de agosto, proyectándose un alza anual de +3,7% y de +3,4% en la medición núcleo. Finalmente, también se dará a conocer la estimación final del PBI del 2° trimestre, siendo la expectativa un crecimiento de +1,5% anualizado. En la Eurozona, se publicará la inflación preliminar de septiembre, previéndose un incremento anual de +3,5% y de +2,6% en la núcleo.
En Estados Unidos, los datos preliminares de los PMI’s -indicadores adelantados de actividad- de septiembre superaron ampliamente las expectativas, acelerándose frente a los registros de agosto en todos los sectores. Así, manufacturas marcó 57 puntos, el de servicios se ubicó en 58,7 puntos. Vale considerar que un desempeño por encima de los 50 puntos supone expansión, y uno inferior a dicho umbral contracción de la actividad.
En tanto, la encuesta de expectativas de inflación de la Universidad de Michigan de septiembre se ubicó en +4,6% para los próximos 12 meses, en sintonía con las previsiones del consenso de analistas. Este registró marca una aceleración frente a lo esperado en agosto.
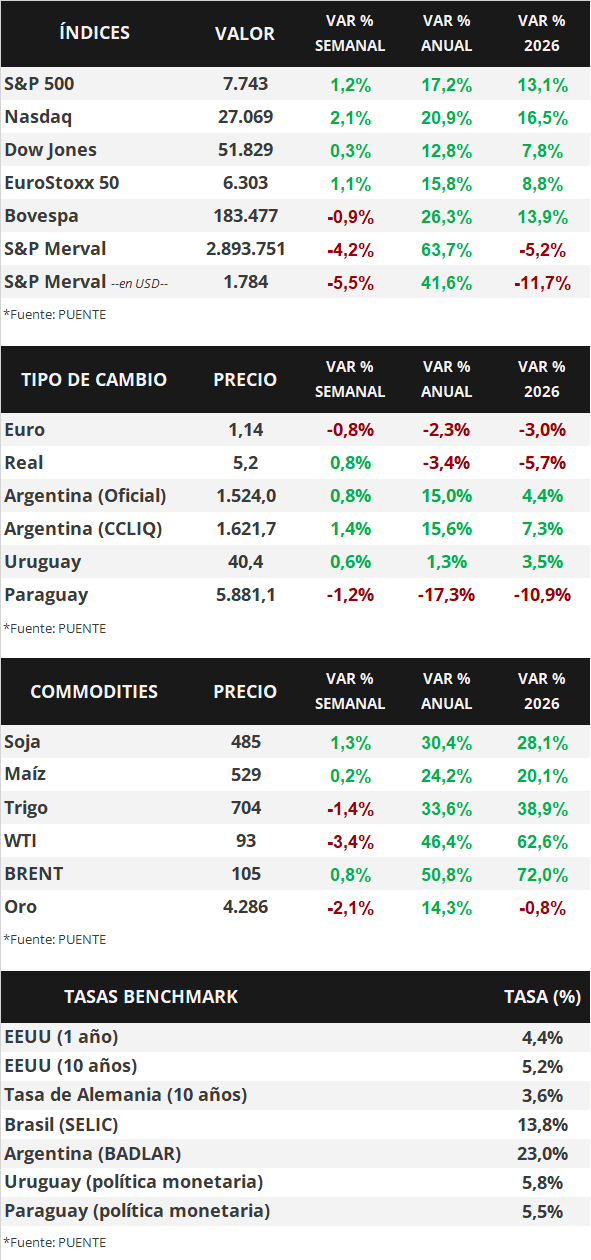
En este escenario, los futuros los rendimientos de los bonos del Tesoro americano se ampliaron en la semana, principalmente en los tramos medio y medio de la curva. Así, el bono a 1 año pasó de 4,40% a 4,45%, el de 3 años de 4,84% a 4,94%, y la referencial a 10 años de 5,0% a 5,17%, el mayor nivel desde junio de 2007. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) cerraron con un rendimiento del 6,3% promedio. En otro orden, los principales índices de acciones de Estados Unidos finalizaron positivos, siendo el Nasdaq el que lideró la tendencia con un +2,1% en la semana.
En la Eurozona también se conocieron los PMI’s sectoriales de septiembre, que superaron las previsiones del consenso de analistas en todos los casos. En concreto, el manufacturero se ubicó en 52,7 puntos, mientras que el de servicios y el compuesto anotaron 53 y 53,1 puntos en cada caso, presentando una mejora respecto a agosto. En este entorno, el índice de acciones EuroStoxx 50 avanzó +1,1% semanal.
En Latinoamérica, el Banco Central de México llevó a cabo su reunión de política monetaria, en la que mantuvo inalterada la tasa de interés de referencia en el 6,5% anual, en línea con las proyecciones del consenso de analistas. En este marco, el tipo de cambio subió +2,6% en la semana.