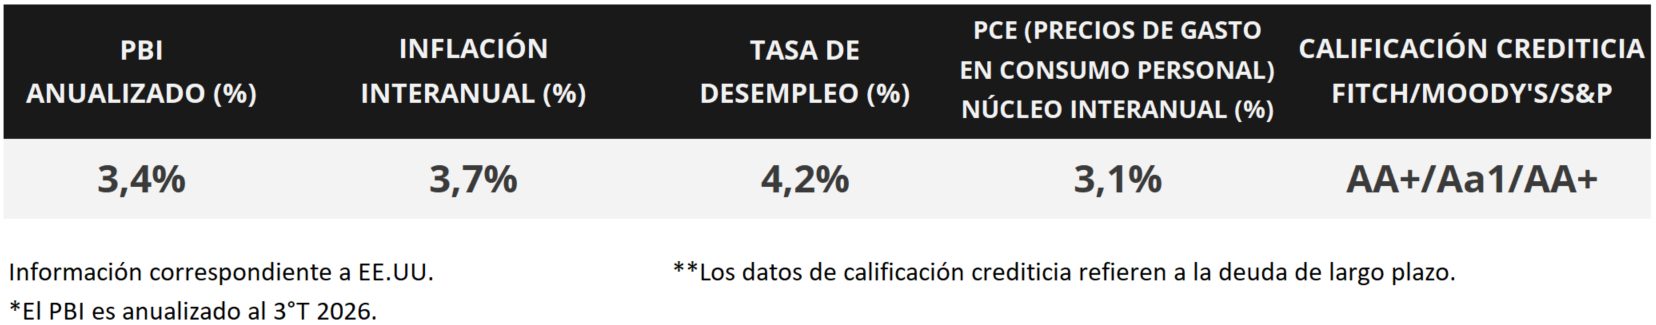

La Reserva Federal (Fed) de Estados Unidos sostuvo inalterada la tasa de referencia en el rango de 3,75%-4,00%, en sintonía con lo previsto, en pos de lograr la estabilidad de los precios. En otro orden, se conoció el índice de precios de gasto en consumo personal de los hogares (PCE) de septiembre -medida de inflación de la Fed para decisiones de política monetaria-, que anotó un +3,1% en la medición que excluye alimentos y energía (núcleo), acorde a las expectativas. En tanto, el Producto Bruto Interno (PBI) del 3° trimestre creció a un ritmo del +3,4% anualizado, superando los pronósticos. En este entorno, la curva de rendimientos de los bonos del Tesoro americano se comprimió en forma generalizada durante la semana, con el bono a 1 año en 4,37% y aquel a 10 años en 4,93%. Esta semana, la atención estará en la publicación de los datos del mercado laboral de octubre, proyectándose la creación de 60 mil nuevos puestos de trabajo y un desempleo en 4,2%. En el plano político, tendrán lugar las elecciones de medio término, las cuales definirán la conformación del Congreso cara hacia adelante. A corto plazo, se prevé un escenario con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración.
Monitor Semanal
Internacional
La atención de la semana en Estados Unidos estará en la publicación de los datos referentes a la evolución del mercado laboral de octubre, estimándose la creación de 60 mil nuevos puestos de trabajo y una tasa de desempleo en 4,2%. En otro orden, se llevarán a cabo las elecciones de medio término, que definirá la nueva conformación del Congreso; en tanto, continúa en curso la temporada de balances corporativos del 3° trimestre, con foco en el reporte de Apple, una de las “7 Magníficas”. En la Eurozona se divulgará la inflación preliminar de octubre, siendo la expectativa un alza anual de +3,9% y de +2,5% en la medición núcleo, y las ventas minoristas -indicador proxy de actividad- de septiembre. Por su parte, en Reino Unido habrá reuniones de política monetaria, proyectándose un incremento en la tasa de referencia hasta el 4,0% desde el 3,75% actual. Finalmente, en Latinoamérica también se conocerán las decisiones de tasa de interés en Brasil y México, esperándose que se sostenga en los niveles actuales de 13,75% y 6,5%, respectivamente, y la inflación de octubre en Chile.
La Fed mantuvo inalterada la tasa de política monetaria en el rango de 3,75%-4,00% actual, en sintonía con las expectativas del consenso de analistas. La decisión, que no fue unánime puesto que 2 de los miembros del comité se inclinaron por un alza en el costo del financiamiento, se centró en lograr la estabilidad de precios. No obstante, ratificaron que continuarán evaluando los datos macroeconómicos antes de cada decisión.
En tanto, la inflación PCE en Estados Unidos -indicador preferido de la Fed para decisiones de política monetaria- de septiembre mostró una aceleración y resultó en línea con las proyecciones en todos los casos. Así, anotó un +0,5% mensual y +3,6% anual, mientras que en la medición núcleo subió +0,3% mensual y +3,1% anual. En términos de actividad, el PBI del 3° trimestre creció un +3,4% anualizado, de acuerdo a la primera de las tres estimaciones, superando el +3,2% esperado y el desempeño del 2° trimestre (+2,2% anualizado).
En relación a la temporada de resultados del 3° trimestre, hasta el momento el 60% de las compañías del S&P 500 ya publicó sus balances. De ellas, el 82% superó la estimación de ganancias y un 70% la referente a los ingresos. En conjunto, las ganancias registran un incremento de +30,2% anual (mayor a lo previsto), con las “7 Magníficas” presentando un +22,6% y las 493 restantes un +30,8%, a contramano de la tendencia exhibida hasta el momento. En la semana, Microsoft, Visa, Coca-Cola, T-Mobile US, Eli Lilly, Mastercard, Merck & Co, Intel, Caterpillar, AbbVie y Colgate - Palmolive presentaron BPA e ingresos por encima de las expectativas. Por su parte, Alphabet superó la expectativa de ingresos pero no la de BPA, mientras que Amazon reveló BPA e ingresos menores a los esperados. Finalmente, Verizon, Novartis, PayPal y Starbucks sólo exhibieron BPA mayores a lo proyectado. Esta semana se esperan los reportes de Apple, Palantir, Pfizer, McDonald 's, CVS Health, MercadoLibre, Motorola, Toyota y Airbnb, entre las principales compañías.
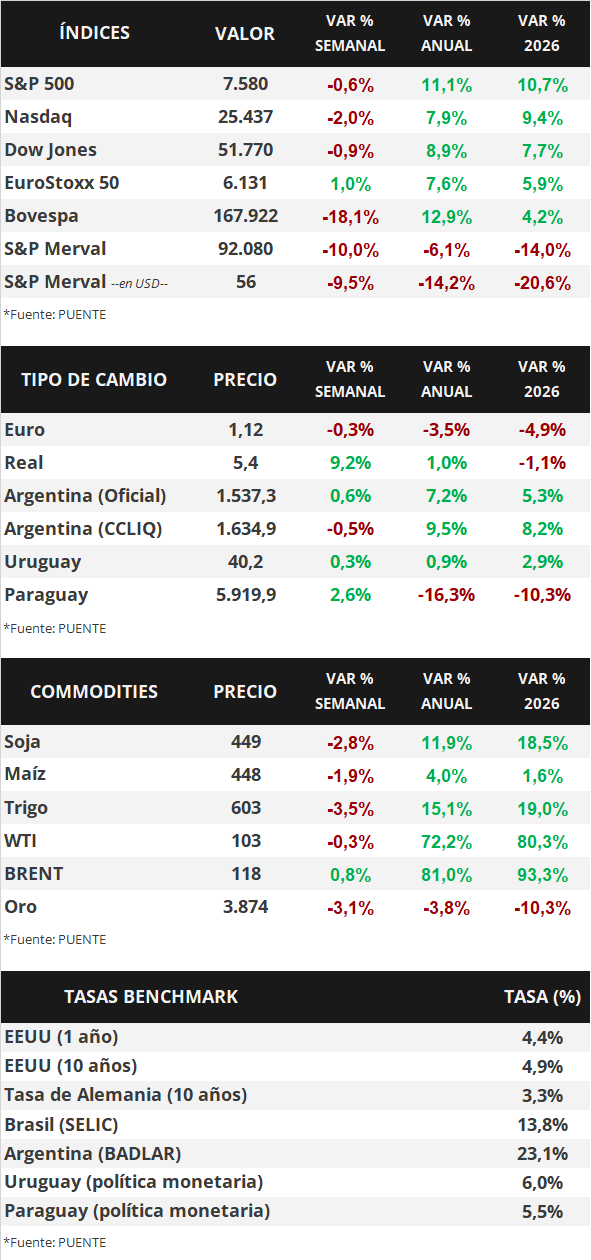
En este entorno, los rendimientos de los bonos del Tesoro americano se comprimieron a lo largo de toda la curva en la semana. El bono a 1 año pasó de 4,39% a 4,37%, el de 3 años de 4,75% a 4,66%, y la referencia a 10 años de 4,99% a 4,93%. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) cerraron con un rendimiento del 6,2% promedio. En otro orden, los principales índices de acciones de Estados Unidos cedieron en la semana, con el S&P 500 anotando la menor baja (-0,6%).
El Banco Central Europeo (BCE) sostuvo la tasa de referencia sin cambios en el 2,65% anual, en línea con las expectativas. La entidad destacó que las presiones inflacionarias representan un riesgo latente, aunque la medición núcleo se mantuvo estable en el último tiempo. En tanto, se conoció el PBI del 3° trimestre, que mostró una expansión del +1,3% interanual, mejor a lo proyectado, y representando el mejor desempeño en el año. En este escenario, el euro retrocedió -0,3% semanal hasta 1,12 dólares por euro, mientras que el rendimiento del bono del Tesoro alemán a 10 años finalizó en 3,32%.
Por otro lado, también tuvieron lugar los encuentros de política monetaria del Banco de Japón y el Banco Central de Chile. En ambos casos, se mantuvieron inalteradas las tasas de referencia en los niveles de 1,25% y 4,5%, respectivamente.