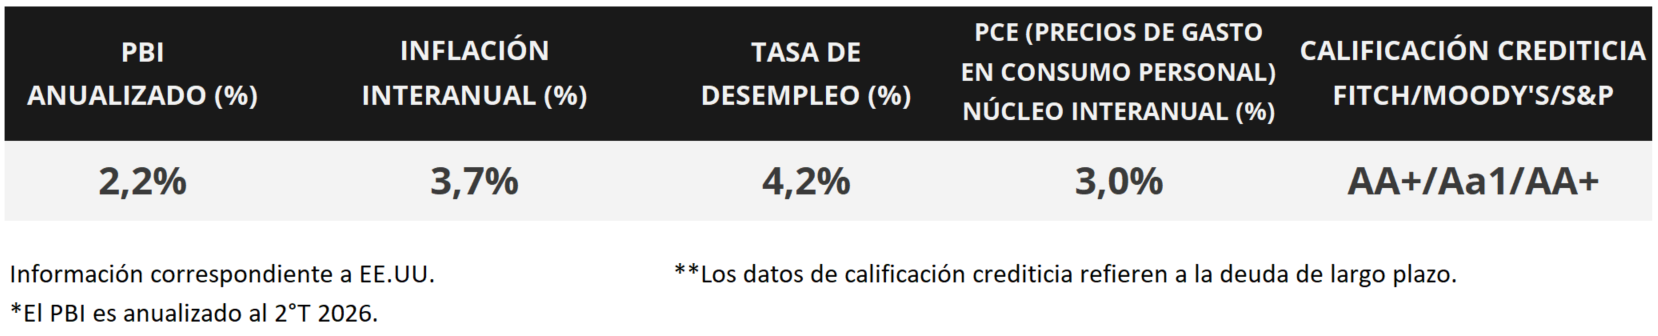

En Estados Unidos, la temporada de balances corporativos del 3° trimestre avanza, con el 24% de las compañías informando resultados, dentro de las cuales el 83% supera la estimación de beneficios por acción (BPA) y el 66% la de ingresos. En conjunto, las empresas están reportando ganancias un +2,1% superiores a las estimaciones. En este entorno, la curva de rendimientos de los bonos del Tesoro americano se comprimió a lo largo de todos los vencimientos en la última semana, con el bono a 1 año ubicándose en 4,39% y el bono a 10 años en 5,00%. Esta semana, la atención estará centrada en la reunión de la Reserva Federal (Fed), en la que se espera que se mantenga la tasa de referencia inalterada en el 4,00% actual. Asimismo, se conocerá el Producto Bruto Interno (PBI) del 3° trimestre, para el cual se proyecta una expansión del +3,0% anualizado, y el índice de precios de gasto en consumo personal de los hogares (PCE) de septiembre -indicador preferido por la entidad para decisiones de política monetaria-, esperándose un +3,1% en la medición que excluye alimentos y energía (núcleo). A corto plazo, se prevé un escenario con inflación manteniéndose por encima del objetivo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración.
Monitor Semanal
Internacional
La atención de la semana en Estados Unidos estará en la reunión de política monetaria de la Fed, siendo la expectativa que se mantenga sin cambios la tasa de referencia en el 4,00% actual. A su vez, se publicará el PBI preliminar del 3° trimestre, previéndose un crecimiento de +3,0% anualizado y la inflación PCE de septiembre -referencia de la entidad para decisiones de tasas de interés-, proyectándose un alza anual de +3,6% y de +3,1% en la medición núcleo. En tanto, continúa en curso la temporada de balances corporativos del 3° trimestre, con la presentación de balances de 3 de las “7 Magníficas”. En la Eurozona se divulgará el PBI del 3° trimestre, estimándose un incremento de +1,1% anual, mientras que el Banco Central Europeo (BCE) tomará una nueva decisión de tasa de referencia, siendo la expectativa que se mantenga en el 2,65% actual. Finalmente, en México se divulgará el PBI del 3° trimestre, proyectándose un incremento de +2,3% anualizado y, por otro lado, en Japón habrá reunión de política monetaria, estimándose que la tasa de interés permanezca sin cambios en el 1,25%.
La temporada de balances empresariales del 3° trimestre está en curso, con el 24% de las compañías informando resultados, de las cuales el 83% supera la proyección de BPA y el 66% la referente a ingresos. La semana pasada reportaron BPA e ingresos por encima de las expectativas: SpaceX, GE Aerospace, RTX Corp, General Motors, MSCI, Meta Platforms, Tesla, IBM, AT&T y Abbott. Por su parte, Netflix solo informó BPA por encima de lo estimado e ingresos en línea con lo previsto. En tanto 3M, Blackstone y American Express presentaron BPA superiores a lo esperado pero ingresos por debajo de lo proyectado. Esta semana, el foco estará en los reportes de 3 de las “7 Magníficas”: Microsoft, Amazon y Alphabet, a las que se suman Visa, Coca-Cola, Boeing, Verizon, Eli & Lilly, Mastercard, Intel, Starbucks, Exxonmobil Holdings, Abbvie, Chevron, entre las más destacadas.
En cuanto a los eventos económicos, en Estados Unidos, se conocieron los datos preliminares de los Índices de Gerentes de Compras (PMI’s por sus siglas en inglés) -indicadores adelantados de actividad- de octubre, que resultaron en 56 puntos en manufactureras, superior a lo previsto y al registro de septiembre, y en 57,9 puntos para servicios, en línea con la proyección del consenso de analistas. Vale destacar que un desempeño superior a 50 puntos supone expansión, y uno por debajo de dicho umbral contracción de la actividad.
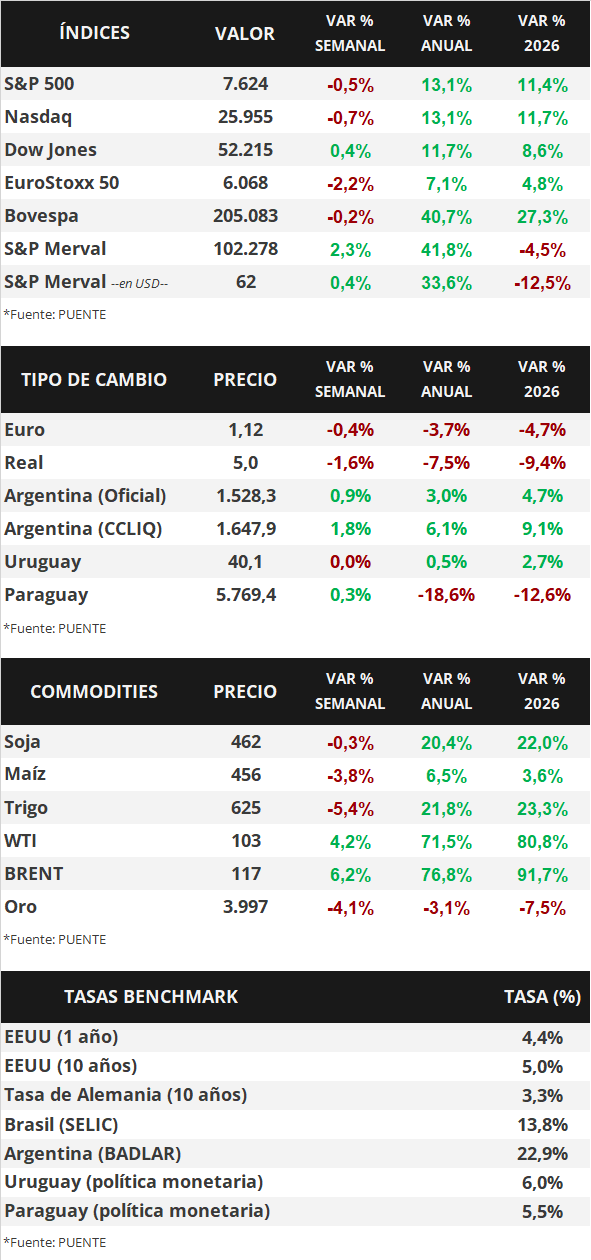
En este entorno, los rendimientos de los bonos del Tesoro americano cedieron a lo largo de toda la curva en la última semana. El rendimiento del bono a 1 año pasó de 4,42% a 4,39%, el de 3 años de 4,81% a 4,75%, y el correspondiente a 10 años desde 5,09% a 5,00%. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) cerraron con un rendimiento del 6,1% promedio. Por otro lado, los principales índices de acciones operaron mixtos, con el Dow Jones avanzando +0,4%.
En Brasil, Luiz Inácio Lula da Silva, candidato del Partido de los Trabajadores (PT), se impuso en la segunda vuelta de los comicios presidenciales por poco más de tres puntos de diferencia sobre Flávio Bolsonaro, representante del Partido Liberal. Con una victoria ajustada, Lula fue reelecto como presidente por cuarta vez, revirtiendo la derrota de la primera vuelta.
En la Eurozona, se conocieron los datos preliminares de los PMI’s sectoriales de octubre, que registraron retrocesos respecto de septiembre. En concreto, el del sector servicios se ubicó en 51,7 puntos, por debajo de los 52,5 esperados, mientras que el manufacturero alcanzó los 52,4 puntos, frente a los 52,7 puntos proyectados.