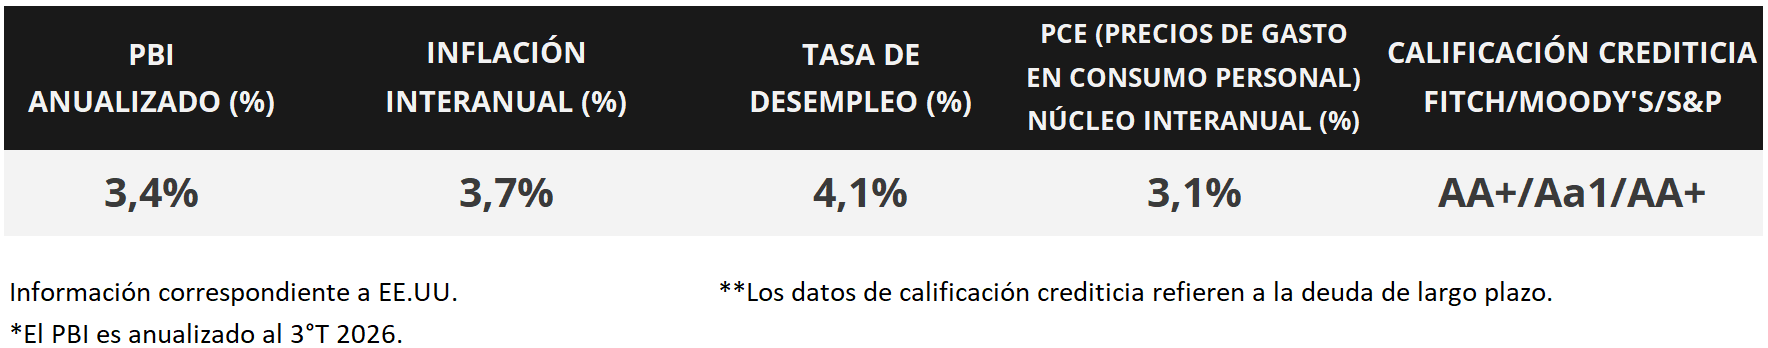

En Estados Unidos, el índice de precios al consumidor de octubre resultó ligeramente superior a las expectativas, anotando un incremento mensual de +0,4% y de +0,3% en la medición que excluye alimentos y energía (núcleo). Cabe destacar que los datos interanuales no se publicaron por la falta de información de dicho mes en 2025 debido al cierre del Gobierno federal. En tanto, la inflación mayorista del período marcó un +6,5% anual, acelerándose por tercer mes consecutivo, y un +5,0% en la núcleo. En este entorno, la curva de rendimientos de los bonos del Tesoro americano se amplió en forma generalizada durante la semana, con el bono a 1 año en 4,61% y aquel a 10 años en 5,14%. Esta semana se divulgarán las minutas de la reunión de octubre de la Reserva Federal (Fed), en tanto, se conocerán datos vinculados a la actividad, tales como las ventas minoristas y la producción industrial de octubre. Asimismo, se espera el reporte de resultados del 3° trimestre de Nvidia, una de las “7 Magníficas”. Hacia adelante, se prevé un escenario con inflación manteniéndose por encima del objetivo de largo plazo de la entidad (2,0%) y un mercado laboral resiliente, lo que sostendría la tasa de interés en niveles altos históricamente. Esto permite la obtención de rendimientos nominales elevados por más tiempo para bonos con grado de inversión, siendo conveniente los tramos de la curva hasta 5 años de duración.
Monitor Semanal
Internacional
La atención de la semana en Estados Unidos estará en la publicación de las minutas de la reunión de política monetaria de octubre de la Fed, a la vez que se conocerá la evolución de las ventas minoristas -indicador proxy de actividad- y de la producción industrial de octubre, estimándose alzas mensuales de +0,2% y +0,1%, en cada caso. En lo que respecta a la temporada de resultados empresariales del 3° trimestre, se conocerá el reporte de Nvidia, una de las “7 Magníficas”. En la Eurozona se conocerá la inflación de octubre, proyectándose un incremento anual de +4,0% y de +2,5% en la medición núcleo, y la producción industrial de septiembre. Finalmente, por el lado de Latinoamérica, se divulgará el Producto Bruto Interno (PBI) del 3° trimestre en Chile, siendo el último registro una baja del -0,2% anual.
En Estados Unidos, la inflación de octubre se ubicó levemente por encima de las expectativas, al avanzar +0,4% mensual y +0,3% en la medición núcleo. Es importante destacar que los datos interanuales no fueron publicados, puesto que el cierre del Gobierno federal el año pasado impidió la recopilación de datos de dicho mes.
A su vez, la inflación mayorista de octubre subió un +0,3% mensual y +6,5% anual, ambos desempeños inferiores a los proyectados. En tanto, la medición núcleo marcó +0,3% frente a septiembre y +5,0% interanual, acorde a lo esperado.
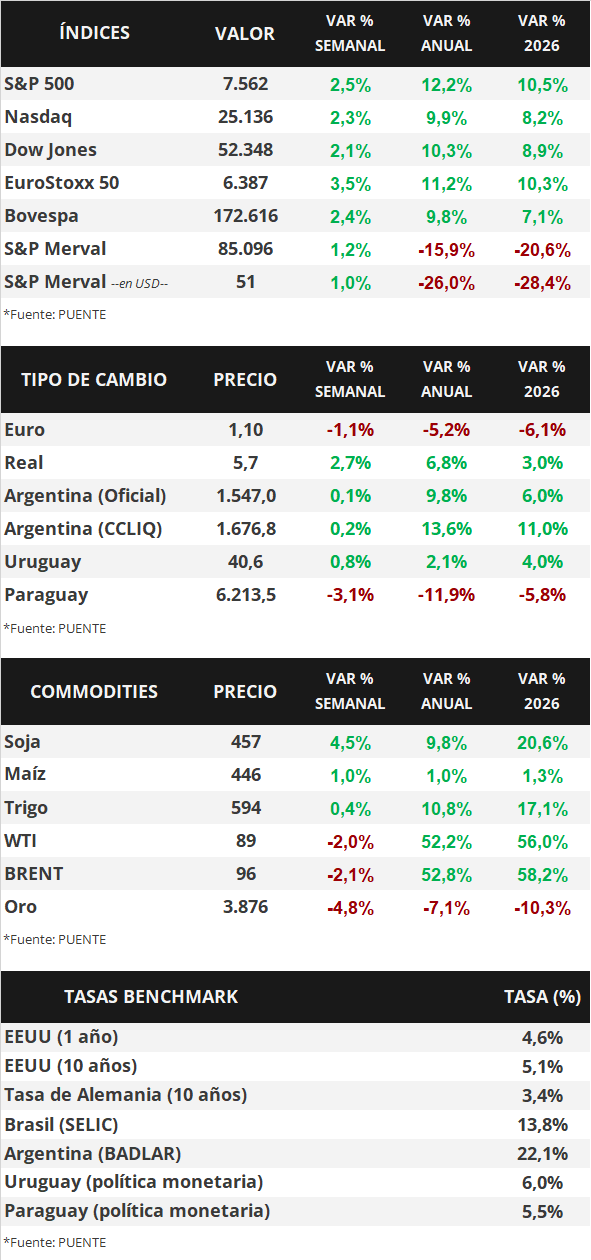
En este entorno, los rendimientos de los bonos del Tesoro americano se ampliaron en la semana, principalmente en los tramos corto y medio de la curva. El bono a 1 año pasó de 4,31% a 4,61%, el de 3 años de 4,58% a 4,92%, y la referencia a 10 años de 4,86% a 5,14%. Por su parte, los bonos corporativos con Grado de Inversión (ETF LQD) cerraron con un rendimiento del 6,3% promedio. En otro orden, los principales índices de acciones de Estados Unidos mostraron incrementos generalizados, destacando el S&P 500 y el Nasdaq con +2,5% y +2,3%, respectivamente.
En Latinoamérica se divulgó la inflación de octubre en Brasil y México. De este modo, en Brasil avanzó un +4,6% anual, inferior a lo esperado por el consenso de analistas, pero superando el desempeño de septiembre; en México se aceleró por tercer mes consecutivo hasta el +3,75% anual, por encima de lo esperado. Por ende, los tipos de cambio anotaron en la semana un alza del +2,7% en Brasil, y una merma de -0,5% en el caso de México.